
Se stavi aspettando il momento giusto per comprare casa, forse è arrivato
Diciamolo subito: il 2025 è un anno interessante per chi vuole comprare casa in Italia. Non lo diciamo per fare gli ottimisti a tutti i costi, lo dicono i numeri. E quando i numeri parlano così chiaro, conviene ascoltarli. Secondo l’European Mortgage Federation, come riporta il Sole 24 Ore, nel secondo trimestre del 2025 l’Italia si piazza tra i Paesi europei più competitivi per i mutui casa, con un tasso medio del 3,19%. Tradotto? Siamo tra i posti dove costa meno indebitarsi per comprarsi il tetto sopra la testa.
E non è finita qui. Alessio Santarelli, CEO di MutuiOnline.it, intervistato da Il Sole 24 Ore, ha confermato che “il mercato italiano dei mutui è competitivo e le banche stanno offrendo condizioni molto favorevoli, soprattutto sui tassi variabili”. Insomma, se stavi aspettando il momento giusto per muoverti, questo potrebbe essere proprio quello. Vediamo perché.
La classifica europea: dove stiamo nella gara dei tassi?
Prima di cantare vittoria, facciamo un giro d’Europa per capire dove ci posizioniamo davvero.
I Paesi dove i mutui costano un occhio della testa
Chi se la passa peggio? I Paesi dell’Est Europa, dove i tassi sono ancora alti:
- Polonia: 6,95% (praticamente il doppio dell’Italia)
- Ungheria: 6,69%
- Romania: 5,81%
Per loro, comprare casa resta un investimento pesante.
I Paesi con tassi più alti dell’Italia (ma comunque accettabili)
Poi ci sono quelli che non se la passano malissimo, ma comunque pagano di più:
- Repubblica Ceca: 4,68%
- Regno Unito: 4,43%
- Germania: 3,67%
- Irlanda: 3,60%
- Olanda: 3,50%
- Portogallo: 3,39%
Anche la Germania, che spesso usiamo come metro di paragone, ha tassi più alti dei nostri. Interessante, no?
I nostri “rivali” diretti
Poi ci siamo noi, insieme a Francia e Belgio, che giocano nella nostra stessa fascia:
- Francia: 3,11%
- Belgio: 3,08%
- Italia: 3,19%
Quasi pari. Ma c’è un Paese che ci batte…
Il vincitore incontrastato: la Spagna
Con un tasso medio del 2,72%, la Spagna è l’unica nazione europea che fa meglio di noi. Chapeau. Ma siamo comunque in buonissima compagnia.
Fisso o variabile? Il dilemma che non ti fa dormire la notte
Ok, i tassi italiani sono bassi. Ma ora arriva la domanda da un milione di euro (anzi, da 180.000 euro, che è la media di un mutuo): meglio il tasso fisso o il variabile?
Tasso variabile: quando il rischio (calcolato) conviene
Se sei il tipo a cui non dispiace un po’ di adrenalina e vuoi massimizzare il risparmio, il tasso variabile oggi è parecchio interessante. Facciamo i conti concreti. Secondo una simulazione di MutuiOnline su un mutuo di €180.000 a 20 anni:
- Tasso medio variabile: 2,68%
- Rata mensile: €970
- Risparmio rispetto al 2024: €125 al mese
- Risparmio totale in 20 anni: quasi €30.000
Sì, hai letto bene: trentamila euro risparmiati. Non è una cifra da buttare via.
E le offerte migliori sul mercato? Scendono addirittura al 2,19%, grazie all’Euribor che si mantiene stabile attorno al 2%. Un regalo del mercato finanziario, diciamo.
Tasso fisso: la coperta di Linus del mondo mutui
Ma se sei tipo da “voglio dormire tranquillo e non pensarci più”, il tasso fisso resta la scelta più gettonata. E a ragione.
Ecco i numeri di oggi:
- Tasso medio fisso: 3,27%
- Rata mensile: €1.023
- Differenza rispetto al variabile: +€53 al mese
- Costo totale in più in 20 anni: circa €12.700
Sì, paghi un po’ di più. Ma in cambio hai la certezza assoluta che quella rata non si muoverà di un millimetro per i prossimi 20-30 anni. Qualsiasi cosa succeda nel mondo (guerre, crisi, inflazione, invasioni aliene) tu pagherai sempre la stessa cifra. Non è un caso che il 94% degli italiani scelga proprio il tasso fisso. Siamo un popolo che ama la sicurezza, e non c’è niente di male.
Chi sta comprando casa in Italia? Identikit dell’acquirente
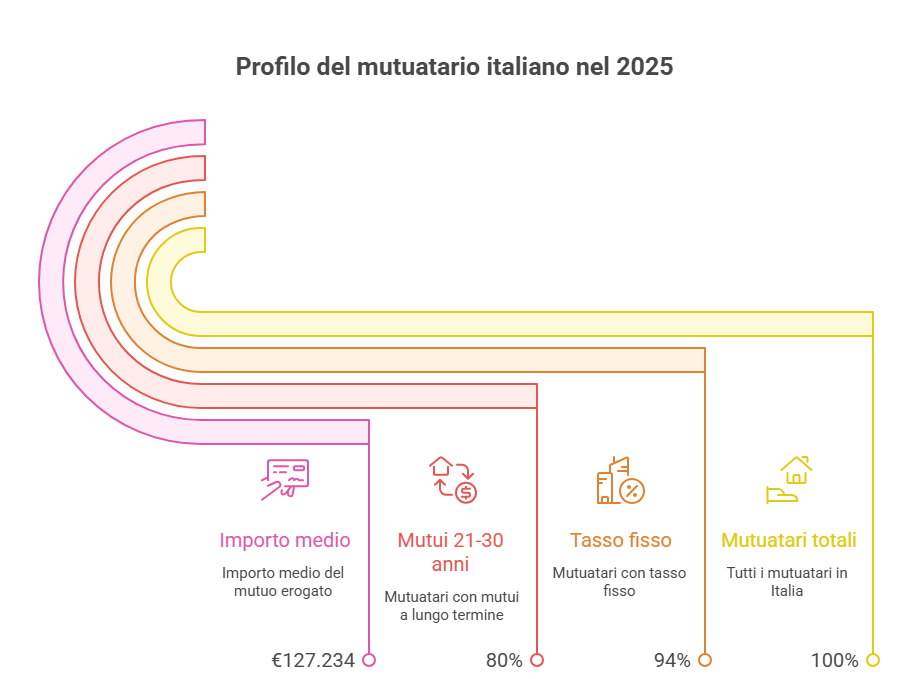
Facciamo un po’ di sociologia spiccia. Secondo i dati di Kìron (Gruppo Tecnocasa), ecco il profilo tipo di chi sta accendendo un mutuo quest’anno:
- 94% sceglie il tasso fisso (come dicevamo)
- Durata media del mutuo: 26,8 anni (un pelo più lunga rispetto al 2024)
- L’80% dei mutui dura tra 21 e 30 anni
- Importo medio erogato: €127.234, in crescita rispetto all’anno scorso
E nelle grandi città? Dipende da quanto hai in tasca:
- Sotto i €119.000: il 23,6% degli acquirenti
- Tra €250.000 e €349.000: il 25,5% a Milano, il 25% a Roma
Insomma, il mercato si muove. E non poco.
Perché le banche italiane sono così generose nel 2025?
Bella domanda. Le banche non sono enti di beneficenza, quindi perché offrono tassi così competitivi? I motivi sono diversi, e tutti hanno senso:
1. Guerra tra banche per conquistare clienti
Il mercato è competitivo. Ogni banca vuole la sua fetta di torta, e per averla deve offrire condizioni migliori della concorrenza. E chi ci guadagna? Tu, ovviamente.
2. La BCE ha abbassato i tassi tra 2024 e 2025
Quando la Banca Centrale Europea riduce i tassi d’interesse, le banche hanno più margine per offrire mutui vantaggiosi. È l’effetto domino della politica monetaria.
3. L’Euribor è stabile (e basso)
L’Euribor, il parametro di riferimento per i tassi variabili, è fermo attorno al 2%. Questo rende i mutui indicizzati particolarmente convenienti.
4. Vogliono rilanciare il settore immobiliare
Dopo anni complicati, c’è voglia di far ripartire il mercato della casa. E mutui accessibili sono il carburante giusto per farlo.
Hai già un mutuo? Forse è il momento di cambiare
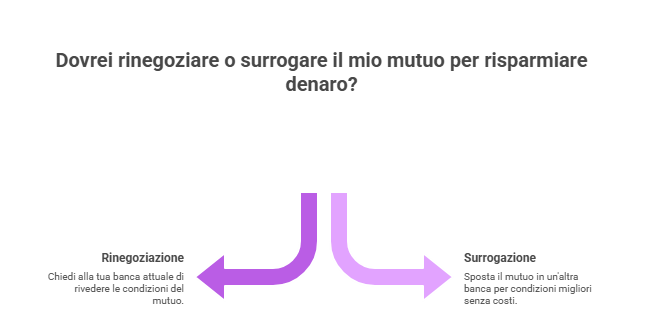
Se hai acceso un mutuo qualche anno fa, con tassi più alti, sappi che oggi potresti risparmiare parecchio attraverso due strade:
Rinegoziazione
Chiedi alla tua banca di rivedere le condizioni del tuo mutuo. A volte basta chiedere.
Surroga
Sposti il mutuo in un’altra banca che ti offre condizioni migliori. È gratis (per legge) e non ci sono costi di istruttoria o penali.
Come dice Santarelli di MutuiOnline: “I nostri tassi si confermano interessanti grazie alle banche che vogliono acquisire clienti e propongono offerte competitive”. Traduzione: se hai un mutuo vecchio, fatti fare un preventivo nuovo. Potresti sorprenderti.
Mutuo a tasso indicizzato: l’opzione per chi vuole osare
C’è poi una terza via, meno conosciuta ma molto interessante per alcuni profili: il mutuo a tasso indicizzato. In pratica, il tasso segue l’andamento dell’Euribor, ma con garanzie e “cap” (limiti massimi) che ti proteggono da impennate improvvise.
Le offerte top oggi partono dal 2,19%. È perfetto se:
- Sei disposto ad accettare un minimo di variabilità
- Pensi di vendere casa entro 10-15 anni
- Vuoi massimizzare il risparmio iniziale
Se invece l’idea di vedere la rata cambiare (anche di poco) ti fa sudare freddo, meglio restare sul fisso classico.
Pro e contro: facciamo il punto
✅ I vantaggi di fare un mutuo in Italia nel 2025
- Tassi tra i più bassi d’Europa
- Euribor contenuto e stabile
- Tante offerte tra cui scegliere
- Banche più flessibili sui requisiti (anche per i giovani e gli autonomi)
- Possibilità di risparmiare decine di migliaia di euro rispetto agli anni scorsi
⚠️ Cosa tenere d’occhio
- Il tasso variabile resta influenzato dagli scenari geopolitici e dalla BCE
- Il fisso costa di più, ma ti mette al riparo da qualsiasi sorpresa
- Le condizioni potrebbero cambiare nel 2026 (quindi meglio non aspettare troppo)
🎯 Vuoi un mutuo su misura? MD Capital ti aiuta a scegliere bene
Scegliere il mutuo giusto non è come ordinare una pizza. Ci sono variabili, clausole, simulazioni da fare, banche da confrontare. E se sbagli, te lo porti dietro per 20-30 anni. MD Capital fa esattamente questo: ti accompagna nella scelta del mutuo più adatto a te, senza farti perdere tempo o fare passi falsi.
Cosa offriamo concretamente:
- Analisi personalizzata della tua situazione economica e lavorativa
- Consulenza chiara su tasso fisso vs variabile (senza giri di parole)
- Supporto nella scelta della banca giusta tra le decine di offerte disponibili
- Assistenza fino alla firma del contratto (e anche dopo, se serve)
Non sei un numero. Sei una persona che vuole comprarsi casa, e noi sappiamo come aiutarti a farlo nel modo più intelligente possibile.
➡️ Contattaci ora per una consulenza gratuita. Il futuro della tua casa inizia da qui.
📣 Con MD Capital non sei mai solo
Comprare casa è uno dei passi più importanti della vita. E affrontarlo da solo, tra burocrazia, preventivi e clausole incomprensibili, è inutilmente complicato. Noi ti accompagniamo dalla prima simulazione fino al rogito, con trasparenza, competenza e strumenti concreti per fare la scelta giusta.
🟢 Approfitta del momento. I tassi sono bassi adesso. Non resteranno così per sempre.

