
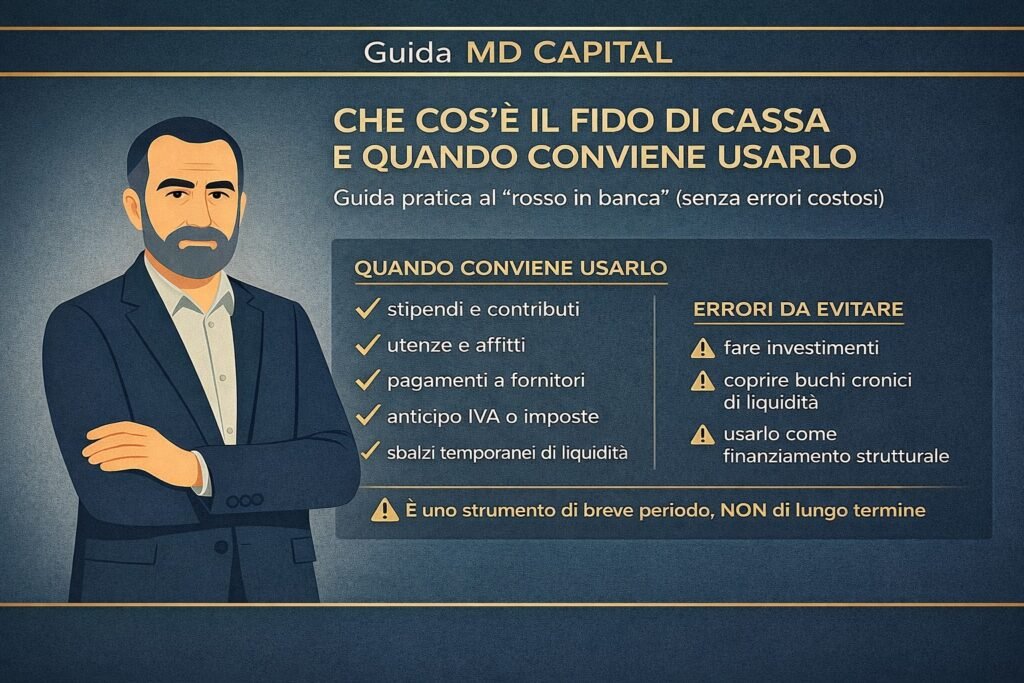
Guida pratica al “rosso in banca” (senza errori costosi)
Se hai un’impresa, questa scena ti suonerà familiare. Apri l’home banking di prima mattina, magari ancora col caffè in mano. Guardi il saldo. È sotto zero. Di parecchio.
E pensi: “Vabbè, tanto c’è il fido”. Già. Il fido. Quella rete di sicurezza che ti fa dormire tranquillo. O almeno così credi.
Perché la verità è che il fido di cassa non è il jolly che risolve tutto. È uno strumento prezioso, questo sì. Ma funziona solo se lo usi come va usato. Altrimenti rischia di diventare una di quelle trappole silenziose che ti mangiano margini, incasinano il tuo rating bancario e ti complicano la vita senza che tu te ne accorga subito.
Troppe aziende sane sono finite nei guai proprio per questo motivo: hanno usato il fido per fare cose per cui non era pensato. E quando poi sono andate in banca a chiedere un finanziamento serio, si sono sentite rispondere di no.
Quindi facciamo chiarezza una volta per tutte, senza giri di parole:
- cos’è davvero il fido di cassa
- quando conviene usarlo (e quando no)
- perché non dovresti mai, mai usarlo per comprare macchinari o fare investimenti
- come evitarne l’abuso prima che diventi un problema serio
Parliamo di credito ordinario, quello di tutti i giorni. Quello che le banche tengono d’occhio con un’attenzione quasi ossessiva.
Partiamo dalle basi: cos’è il fido di cassa
Il fido di cassa — che i tipi in giacca e cravatta chiamano “affidamento in conto corrente” — è semplicemente una linea di credito a breve termine. La banca ti dice: “Ok, puoi andare in rosso fino a tot euro.”
Funziona così:
- la banca ti autorizza ad andare sotto zero fino a un certo importo
- paghi gli interessi solo sulla parte che usi davvero
- è revocabile (sì, è revocabile, ma con protezione legale obbligatoria. Se il fido è a tempo determinato: la banca non può revocarlo prima della scadenza se non per giusta causa (grave inadempimento, frode, fallimento). Se il fido è a tempo indeterminato: la banca può revocarlo, ma deve notificare la revoca con almeno 15 giorni di preavviso (art. 1845 Codice Civile). Quindi non è “dall’oggi al domani”, la banca ti deve comunque dare almeno due settimane per organizzare la liquidità e cercare alternative creditizie.
Ed ecco il punto chiave: è uno strumento pensato per il breve termine. Per coprire quegli sfasamenti di cassa che capitano a tutti, non per finanziare la crescita della tua azienda.
Traduzione in italiano semplice: il fido serve a far respirare il conto corrente, non a costruire il futuro della tua impresa.
Il “rosso” in banca non è un male (se sai quello che fai)
Sfatiamo subito un mito che gira ancora troppo: andare in rosso non è automaticamente un dramma.
Per una banca è normalissimo che un’impresa:
- incassi in momenti diversi da quando paga
- debba coprire stipendi, fornitori, IVA e contributi
- abbia flussi di cassa che ballano un po’
Il fido nasce esattamente per questo.
Un utilizzo sano del fido è:
- temporaneo (entra ed esci, non ci vivi dentro)
- ricorrente ma non cronico (capita, ma non tutti i giorni)
- legato a spese operative (non a investimenti)
Facciamo degli esempi concreti:
- Devi pagare gli stipendi il 27, ma il cliente ti pagherà solo il 5 del mese dopo → fido ok
- Bollette più alte del solito in un mese dove hai incassato meno → fido ok
- Devi versare l’IVA ma i clienti pagano a 60/90 giorni → fido ok
In questi casi il fido fa esattamente quello per cui è stato inventato. Nessun problema.
Quando il fido di cassa è lo strumento giusto
C’è una regola semplice che le banche amano (e che dovresti amare anche tu):
Spese correnti → strumenti di breve periodo
Il fido conviene quando ti serve per coprire:
- stipendi e contributi
- utenze e affitti
- pagamenti a fornitori
- anticipo IVA o imposte
- piccoli sbalzi temporanei di liquidità
In pratica:
👉 tutto quello che rientra nel ciclo operativo quotidiano della tua azienda.
Pensa al fido come all’olio nel motore della macchina: non ti fa andare più veloce, ma evita che il motore si grippi. Fa girare tutto più fluido. Stop.
L’errore più costoso: usare il fido per investire
Ed eccoci arrivati al punto dolente.
L’errore che vedo più spesso — e che costa più caro — è questo:
“Mi servono 50.000 euro per comprare un macchinario. Uso il fido tanto poi sistemo.”
No. Pessima idea. Pessima davvero.
Lo so che è comodo. Lo so che sembra la soluzione più veloce. Ma fidati: è una delle scelte peggiori che puoi fare.
Perché è un errore così grave?
Per tre motivi che ti spiego subito.
1. Il fido costa caro
Gli interessi sul fido sono più alti rispetto a:
- mutui chirografari
- leasing
- finanziamenti strutturati ad hoc
Usarlo per anni (perché un macchinario lo ammortizzi in anni, non in mesi) significa pagare interessi a tassi che non hanno senso per quel tipo di investimento.
2. Il fido è instabile
È “a revoca”. Tradotto: la banca può decidere di ridurlo o chiuderlo quando vuole.
Se succede:
- ti ritrovi scoperto all’improvviso
- perdi liquidità operativa
- entri in tensione finanziaria seria
E tutto perché stavi usando uno strumento a breve per finanziare qualcosa a lungo termine.
3. Peggiora la tua bancabilità
Ascolta bene questo punto, perché è quello che molti sottovalutano.
Un fido sempre utilizzato al 100%, mese dopo mese, comunica alla banca un messaggio chiarissimo:
“Questa azienda non genera abbastanza cassa.”
Le banche lo vedono. I loro algoritmi di rating lo registrano. E quando andrai a chiedere un finanziamento vero, per un progetto importante, te lo faranno pesare.
👉 La regola d’oro (stampala e attaccala in ufficio)
Investimenti = strumenti a medio-lungo termine
Fido = gestione quotidiana
Se devi comprare:
- macchinari
- attrezzature
- automezzi
- fare ristrutturazioni
- investire in crescita
👉 il fido NON è lo strumento giusto. Punto.
⚠️ Stai usando il fido per finanziare investimenti?
Se la risposta è sì, è uno dei segnali più chiari che la tua struttura finanziaria va rivista. Seriamente.
In MD Capital analizziamo esattamente come stai usando il credito e ti diciamo con i numeri alla mano se stai pagando interessi inutili o se stai mettendo a rischio il tuo rating bancario senza saperlo.
👉 Prenota un check di bancabilità e capiamo insieme se il fido sta lavorando per te… o contro di te.
Fido sempre pieno? C’è un problema (anche se il fatturato cresce)
Altro campanello d’allarme che vedo spesso: il fido non rientra mai.
Se il tuo conto resta costantemente:
- al limite del fido
- sempre in rosso
- mese dopo mese, senza mai respirare
allora non è più un supporto temporaneo. È diventato una stampella strutturale. E questa è una brutta notizia.
Le banche leggono questa situazione come:
- margini insufficienti
- gestione del circolante inefficiente
- rischio crescente
E prima o poi reagiscono. Riducendo il fido. Chiedendo rientri improvvisi. Alzando i costi. O peggio, dicendoti no quando chiedi altro credito.
“Se superi il fido accordato, scatta lo sconfinamento: commissioni giornaliere aggiuntive e tassi più alti. Dopo 90 giorni di sconfinamento continuo, vieni registrato come ‘cattivo pagatore’ presso la Centrale dei Rischi di Banca d’Italia. Questa segnalazione rimane nel tuo fascicolo per anni e complica di molto l’accesso a nuovi finanziamenti.
Il punto che pochi ti spiegano: il fido influenza il rating
Molti imprenditori pensano che il rating creditizio dipenda solo dal bilancio. Sbagliato.
La banca guarda anche:
- come usi il conto corrente
- quanto spesso sei scoperto
- se rientri dal rosso o ci vivi dentro
Un utilizzo scorretto del fido:
- peggiora il tuo merito creditizio
- rende più difficile ottenere nuovi finanziamenti
- aumenta spread, costi e richieste di garanzie
È uno dei motivi per cui aziende sane “sulla carta” si sentono dire no dalla banca. E si chiedono perché.
Cosa fa MD Capital in questi casi (concretamente)
Qui entriamo nel nostro lavoro quotidiano, quello che facciamo tutti i giorni.
Quando analizziamo la posizione di un’impresa:
- leggiamo come viene usato il fido, non solo quanto
- capiamo se sta coprendo circolante o investimenti sbagliati
- valutiamo alternative più sostenibili ed efficienti
- strutturiamo gli strumenti corretti al posto giusto:
- finanziamenti dedicati agli investimenti
- ristrutturazione delle linee di credito
- separazione netta tra breve e medio-lungo termine
L’obiettivo non è “avere più credito”. È avere il credito giusto, nel modo giusto. Con costi chiari e sostenibili.
Fido sì, ma con metodo
Ricapitoliamo tutto in modo chiaro.
Il fido di cassa è:
✔ utile
✔ normale
✔ fisiologico
Il fido di cassa NON è:
❌ un finanziamento per investimenti
❌ una soluzione strutturale
❌ un modo per tappare buchi cronici di liquidità
Usato bene:
ti aiuta a lavorare meglio, senza stress inutili.
Usato male:
ti costa caro, ti penalizza e ti mette in difficoltà con le banche.
NB: “Il fido ha scadenze periodiche (solitamente annuali). La banca ti contatterà 30 giorni prima della scadenza. Se vuoi ampliare: anticipare di 60-90 giorni, fornendo bilancio aggiornato e piano di utilizzo. Non aspettare l’emergenza. Se il rating è stabile, il rinnovo è solitamente automatico.
Come la banca valuta il tuo fido (anche quando non chiedi nulla)
Molti imprenditori pensano che la banca “valuti il fido” solo quando chiedono un aumento o un nuovo finanziamento. In realtà non è così.
Il fido di cassa viene monitorato continuamente, anche quando non stai chiedendo nulla. Ogni mese, i sistemi bancari registrano e leggono una serie di segnali molto precisi. E quei segnali finiscono direttamente nella tua valutazione di rischio.
1️⃣ Frequenza di utilizzo del fido
Non è solo importante quanto usi il fido, ma quanto spesso.
- Un fido usato saltuariamente → fisiologico
- Un fido usato ogni mese, ma con rientri → accettabile
- Un fido sempre utilizzato → segnale di tensione
Per la banca, un fido che non rientra mai equivale a dire:
“Questa azienda non riesce a finanziare il ciclo operativo con i propri flussi.”
E questo pesa, anche se il fatturato cresce.
2️⃣ Percentuale media di saturazione
Altro parametro cruciale: quanto stai vicino al limite.
Indicativamente:
- sotto il 50% → situazione molto sana
- tra 50% e 70% → attenzione, ma gestibile
- oltre il 70% in modo costante → area di rischio
- 90–100% cronico → allarme
Un fido costantemente saturo:
- peggiora il rating
- riduce la capacità negoziale
- rende più difficile ottenere credito aggiuntivo
Non perché “non paghi”, ma perché stai sempre tirando il collo alla liquidità.
3️⃣ Rientri effettivi (o loro assenza)
Uno degli aspetti più sottovalutati.
La banca non si aspetta che il conto stia sempre in positivo.
Si aspetta però di vedere movimenti di rientro, anche parziali.
Se:
- entri in rosso
- incassi
- torni in positivo (o quasi)
- poi torni in rosso
👉 il sistema legge “ciclo”.
Se invece:
- entri in rosso
- incassi
- resti in rosso
- scendi ancora
👉 il sistema legge “dipendenza”.
E la differenza, per il rating, è enorme.
4️⃣ Sconfinamenti rispetto al fido accordato
Qui scatta il semaforo rosso.
Superare il fido:
- fa scattare costi extra
- peggiora la relazione bancaria
- può attivare segnalazioni in Centrale Rischi
Uno sconfinamento occasionale può essere tollerato.
Uno sconfinamento ripetuto o prolungato viene letto come incapacità di gestione.
E attenzione: dal 2025 anche gli sconfinamenti non affidati sono visibili. Non esistono più zone d’ombra.
5️⃣ Coerenza tra fido e struttura aziendale
La banca guarda anche se:
- il fido è coerente con il fatturato
- il fido è coerente con i margini
- il fido è coerente con il ciclo di incasso/pagamento
Un fido “troppo grande” rispetto ai numeri:
- aumenta il rischio percepito
- genera sospetto di uso improprio
Un fido “troppo piccolo” ma sempre saturo:
- segnala sottodimensionamento
- apre la porta a ristrutturazioni forzate
Il punto chiave: il fido è un termometro
Per la banca, il fido di cassa è uno degli strumenti più “onesti” che esistano.
Perché:
- non puoi raccontare storie
- non puoi maquillarne l’uso
- racconta la realtà operativa quotidiana
Bilanci e business plan parlano del passato e del futuro. Il fido parla del presente, giorno per giorno. Ed è per questo che pesa così tanto nel giudizio complessivo.
Cosa cambia se devi chiedere nuovo credito
Se stai usando male il fido e vai in banca a chiedere:
- un finanziamento
- un leasing
- un aumento di linee
la risposta sarà spesso: “Prima sistemiamo l’andamentale.”
Che tradotto significa:
- riduci l’uso del fido
- rientra
- dimostra che sai gestire la liquidità
Solo dopo si torna a parlare di altro credito.
Perché intervenire prima (e non dopo)
Il problema del fido è che:
- i segnali negativi sono silenziosi
- quando te ne accorgi, la banca li ha già registrati
- rimediare richiede tempo
Intervenire per tempo significa:
- ristrutturare le linee
- spostare investimenti su strumenti corretti
- alleggerire il breve
- migliorare il rating
Intervenire tardi significa:
- rincorrere le emergenze
- pagare più interessi
- negoziare in posizione di debolezza
In sintesi: cosa devi davvero ricordare sul fido di cassa
✔ Il fido di cassa è uno strumento di breve periodo, pensato per gestire sfasamenti temporanei di liquidità
✔ Andare “in rosso” non è un problema di per sé, se è temporaneo e rientra regolarmente
✔ Il fido serve per spese operative correnti, non per finanziare la crescita
✔ Usarlo per investimenti (macchinari, ristrutturazioni, automezzi) è uno degli errori più costosi
✔ Un fido sempre utilizzato al 100% segnala tensione finanziaria e peggiora il rating
✔ Il fido è revocabile: usarlo come soluzione strutturale espone a rischi seri
✔ Sconfinamenti e uso disordinato incidono su Centrale Rischi e merito creditizio
✔ Il problema non è “avere il fido”, ma come lo utilizzi nel tempo
✔ La regola d’oro è semplice:
spese correnti = strumenti di breve | investimenti = strumenti di medio-lungo
✔ Il credito funziona solo se è coerente, pianificato e sostenibile
Vuoi sapere se stai usando bene il fido (o se ti sta danneggiando)?
In MD Capital analizziamo:
- uso concreto delle linee di credito
- impatto sul rating bancario
- struttura finanziaria complessiva
E ti diciamo con numeri alla mano cosa migliorare e come farlo.
👉 Prenota una consulenza e rimetti ordine nel rapporto tra la tua impresa e la banca.

