
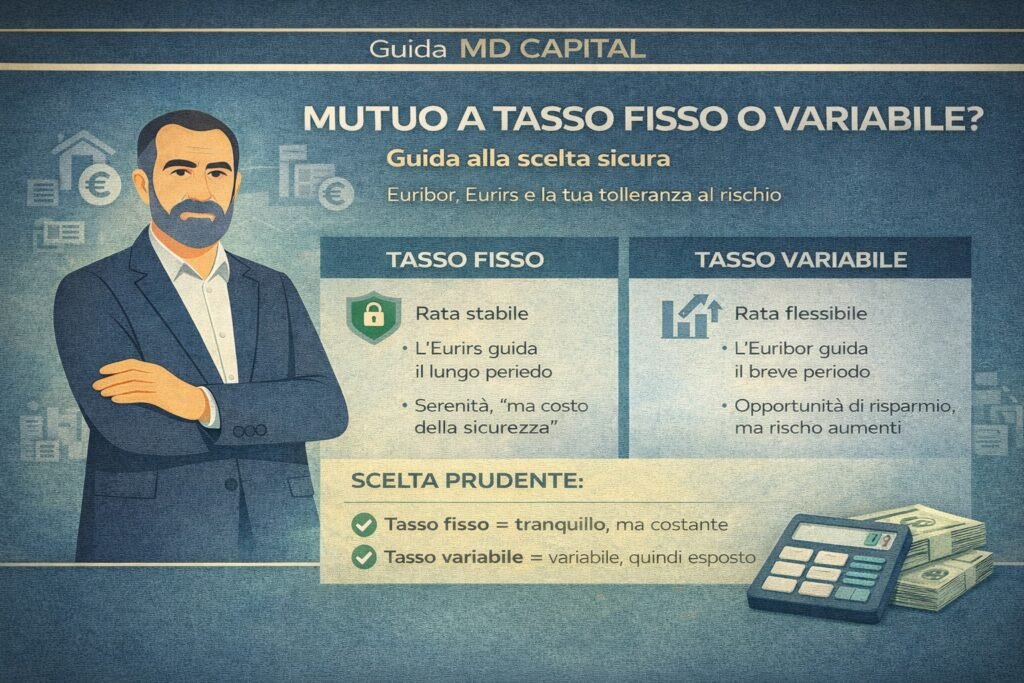
Euribor, Eurirs e (soprattutto) la tua tolleranza al rischio
Scegliere tra mutuo a tasso fisso e mutuo a tasso variabile è una di quelle decisioni che sembrano semplici finché non ti siedi davvero a fare i conti. Perché sulla carta è tutto chiaro:
- Fisso = rata stabile
- Variabile = rata che può salire o scendere
Poi però entrano in gioco le variabili vere: il tuo reddito, la tua serenità, il margine mensile, la durata, il momento storico (tassi alti? tassi in calo? tassi stabili?) e due parole che spesso vengono buttate lì senza spiegazione: Euribor ed Eurirs.
Fisso vs variabile: la differenza vera, detta bene
Mutuo a tasso fisso
Con il fisso, il tasso viene “congelato” alla stipula (salvo componenti accessorie) e la tua rata resta uguale per tutta la durata. Il parametro di mercato tipico di riferimento è l’Eurirs (o IRS), che riflette le condizioni di lungo periodo. Il valore pratico del fisso? Compri tranquillità. Paghi un “premio” per la certezza, soprattutto quando i tassi sono bassi o quando il mercato teme rialzi futuri.
Mutuo a tasso variabile
Con il variabile, la rata cambia nel tempo perché segue un indice di breve periodo, tipicamente l’Euribor (1M, 3M, 6M, 12M).
Il valore pratico del variabile? Puoi pagare meno se i tassi scendono, ma ti assumi il rischio che possano salire.
Euribor ed Eurirs: cosa sono e perché ti interessano (molto)
Euribor: il “termometro” del breve
L’Euribor è un indicatore legato al costo del denaro su scadenze brevi nel mercato interbancario. Per i mutui variabili, è la base che si somma allo spread della banca. Per capirci: se il tuo contratto dice “Euribor 3 mesi + spread 1,20%”, la rata si muove al variare dell’Euribor. Un riferimento concreto (solo per dare contesto): a metà dicembre 2025 l’Euribor 3 mesi è intorno al 2,057%.
Eurirs/IRS: la “mappa” del lungo
L’Eurirs (IRS) è un parametro collegato agli swap a lungo termine e viene usato come riferimento tipico per i mutui a tasso fisso. Esempio: l’IRS 20 anni a metà dicembre 2025 è intorno al 3,23%. Non significa che il tuo mutuo fisso sarà “3,23%”. Significa che quella è una base di mercato, a cui poi si sommano logiche commerciali e costi bancari.
“Momento storico”: che cosa guardare davvero (senza essere veggenti)
Qui è dove molti sbagliano approccio. Non devi prevedere il futuro. Devi capire quanto ti costa sbagliarti. Un dato utile per leggere il contesto è la politica monetaria BCE (perché influenza soprattutto il breve): a dicembre 2025 il tasso sui depositi BCE è al 2,00%. E sulle aspettative, molti analisti si attendono stabilità dei tassi nel breve periodo.
Quindi, per ragionare “da persona prudente”, la domanda non è “scenderanno o saliranno?” ma:
- Se il variabile salisse di +1% o +2%, io reggo la rata senza stress?
- Se il variabile scendesse, quanto risparmio davvero e per quanto tempo?
- Quanto vale per me la certezza della rata?
La regola più onesta per scegliere: propensione al rischio + margine mensile
Ti propongo una griglia molto semplice, che in consulenza funziona sempre.
Se sei “rata-sensibile”
Se un aumento di rata anche “moderato” ti mette in difficoltà (o ti rovina la qualità di vita), il tasso fisso è spesso la scelta più sicura.
Segnali tipici:
- margine mensile stretto
- famiglia monoreddito o reddito variabile
- spese importanti già in corso
- scarsa tolleranza allo stress finanziario
Se sei “rischio-tollerante” e hai margine
Se hai un margine ampio e puoi assorbire oscillazioni senza cambiare stile di vita, il variabile può avere senso, soprattutto se pensi di:
- estinguere prima
- surrogare quando conviene
- mantenere un cuscinetto di liquidità
Il punto non è essere coraggiosi. È essere attrezzati.
Il metodo MD Capital per una “scelta sicura”: stress test della rata
Ecco il framework pratico (puoi farlo anche su un foglio Excel):
- Rata attuale stimata (con tasso variabile/fisso di oggi)
- Scenario +1% sul variabile
- Scenario +2% sul variabile
- Scenario +3% sul variabile (stress serio, ma utile)
Poi ti fai una domanda che vale più di mille opinioni: “In quale scenario inizio a non respirare più?”
Se “non respiro” già a +1%, il variabile è un rischio alto. Se reggi serenamente fino a +2% o +3%, hai più libertà di scelta.
Vuoi scegliere fisso o variabile con numeri veri (non “a sensazione”)?
In MD Capital ti aiutiamo a trasformare la scelta del mutuo in una decisione razionale e sostenibile:
- analisi della rata e degli scenari (stress test)
- verifica della sostenibilità rispetto al tuo bilancio familiare o imprenditoriale
- supporto nella preparazione del dossier e nella lettura delle condizioni (TAEG, spese, penali, polizze)
👉 Richiedi una valutazione personalizzata: in pochi passaggi capisci quale scelta è davvero “sicura” per te.
Fisso o variabile? La scelta su profili reali
Parlare di tassi in astratto serve a poco. La scelta giusta cambia molto in base a chi sei, come guadagni e quanto margine hai. Vediamo i profili più comuni, quelli che incontriamo davvero in consulenza.
👔 Dipendente a tempo indeterminato
Il profilo “più bancabile” in assoluto, ma non per questo immune da errori.
Se hai:
- reddito stabile
- busta paga costante
- spese familiari prevedibili
👉 Il tasso fisso è spesso la scelta più razionale, soprattutto su durate medio-lunghe (20–30 anni).
Non perché il variabile sia “sbagliato”, ma perché la stabilità del reddito si sposa bene con la stabilità della rata.
Il variabile può avere senso solo se:
- il mutuo è di importo contenuto
- hai ampio margine mensile
- prevedi una surroga o estinzione anticipata
Errore tipico: scegliere il variabile “per risparmiare subito” senza stress test della rata.
🧾 P.IVA / libero professionista
Qui cambia tutto.
Se hai:
- reddito variabile
- incassi non sempre regolari
- stagionalità o concentrazione clienti
👉 Il fisso diventa spesso uno strumento di protezione, non di costo.
Anche se parte da un tasso più alto, ti protegge nei momenti di calo di fatturato, quando l’ultima cosa che vuoi è una rata che sale.
Il variabile può funzionare solo se:
- hai un cuscinetto di liquidità reale
- puoi assorbire aumenti temporanei
- il mutuo non ti porta vicino al limite di sostenibilità
Errore tipico: sottovalutare quanto il reddito “balla” nei periodi difficili.
Coppia monoreddito
Questo è uno dei profili più delicati.
Se:
- uno solo dei due porta reddito
- ci sono figli o spese fisse rilevanti
- il margine mensile non è enorme
👉 Il tasso fisso è quasi sempre la scelta più prudente.
Qui non si parla di massimizzare il rendimento, ma di proteggere l’equilibrio familiare.
Un aumento di rata anche “moderato” può:
- creare stress
- ridurre risparmio
- intaccare serenità e scelte future
Errore tipico: farsi convincere dal variabile “perché oggi costa meno”, ignorando l’impatto psicologico di una rata che può salire.
🏠 Investitore immobiliare
Qui il discorso diventa più strategico.
Se compri per:
- affittare
- ristrutturare e rivendere
- detenere come investimento
👉 La scelta dipende dal rapporto tra canone e rata.
Se il cash flow è ampio e copre bene anche scenari di rialzo, il variabile può avere senso, soprattutto su operazioni di medio periodo.
Il fisso resta preferibile se:
- l’operazione è molto tirata
- il margine è sottile
- la durata è lunga e l’immobile va tenuto a lungo
Errore tipico: fare operazioni “a leva” senza stress test realistico dei tassi.
La regola che vale per tutti (davvero)
Non esiste il tasso “giusto” in assoluto. Esiste il tasso sostenibile per il tuo profilo.
Se la rata resta gestibile anche negli scenari peggiori, stai scegliendo bene. Se basta un +1% per metterti in difficoltà, il problema non è il tasso: è la struttura.
Ed è esattamente qui che una valutazione fatta con metodo fa la differenza.
Durata del mutuo: il fattore che amplifica tutto
La stessa scelta (fisso/variabile) cambia completamente se parliamo di 10 anni, 20 anni o 30 anni.
Più la durata è lunga, più:
- il variabile aumenta l’incertezza complessiva
- il fisso aumenta il valore della stabilità
Se fai 30 anni, il tema non è “oggi conviene”. Il tema è: “Posso gestire 30 anni di volatilità senza pagare il prezzo psicologico e finanziario?”
TAEG, spread, cap: le parole che devi controllare davvero
Scegliere tra fisso e variabile senza guardare la struttura del contratto è come comprare un’auto guardando solo il colore.
TAEG
Il TAEG include costi e ti permette confronti più corretti (non perfetti, ma migliori del solo TAN).
Spread
È il “margine” della banca. Nel variabile, spesso è ciò che resta fisso nel tempo.
Variabile con CAP
È una via di mezzo: variabile sì, ma con un tetto massimo. Può essere utile per chi vuole beneficiare di eventuali ribassi, ma non vuole esposizione illimitata. (Va letto bene: spesso il prezzo di un cap è un tasso di partenza più alto.)
“Aspetto un po’ che i tassi scendano”: ha senso?
A volte sì. Spesso no. Dipende.
Se stai comprando casa, il punto non è solo il tasso: è anche il prezzo dell’immobile, la disponibilità, la tua urgenza, la tua posizione reddituale oggi.
Il rischio di aspettare “il momento perfetto” è che non arrivi mai (o che arrivi quando non sei più nelle condizioni giuste). La scelta più intelligente, in molti casi, è:
- comprare una rata sostenibile oggi
- mantenere la porta aperta alla surroga domani
La scelta “sicura” non è un tasso: è una strategia
Se ti porti a casa solo una cosa da questo articolo, che sia questa:
La scelta migliore è quella che resta sostenibile anche quando il mercato non ti fa favori.
Quindi, una guida pratica finale.
Scegli più spesso il FISSO se:
- vuoi stabilità e pianificazione
- sei già al limite con le spese
- non vuoi sorprese
- la durata è molto lunga
- il tasso di oggi ti sembra “accettabile” e dormi tranquillo
Scegli più spesso il VARIABILE se:
- hai margine mensile e cuscinetto liquidità
- puoi reggere aumenti temporanei
- hai piano di estinzione/surroga
- accetti volatilità senza ansia
- hai una durata più contenuta o flessibilità nel tempo
In sintesi: come scegliere davvero tra mutuo fisso e variabile
✔ Fisso = rata stabile: paghi un “premio” per la tranquillità e la prevedibilità nel tempo
✔ Variabile = rata mobile: puoi risparmiare se i tassi scendono, ma accetti il rischio di aumenti
✔ Eurirs (IRS) guida il fisso: è la “mappa” dei tassi a lungo periodo
✔ Euribor guida il variabile: è il “termometro” del breve e può cambiare nel tempo
✔ La domanda giusta non è “che tasso farà il mercato?”, ma: quanto mi costa sbagliarmi?
✔ Il criterio più onesto è: propensione al rischio + margine mensile
✔ Metodo pratico consigliato: stress test della rata (+1%, +2%, +3% sul variabile) e verifica in quale scenario “non respiri”
✔ La durata amplifica tutto: più anni = più volatilità sul variabile e più valore sulla stabilità del fisso
✔ Non guardare solo TAN: controlla TAEG, spread, costi accessori e (se presente) CAP
✔ La scelta “sicura” non è un tasso: è una strategia sostenibile oggi, con possibilità di surroga domani
Vuoi scegliere il mutuo migliore senza rischiare errori costosi?
In MD Capital ti supportiamo nel fare la scelta giusta in base al tuo profilo di rischio e al contesto dei tassi, con un approccio pratico:
- analisi sostenibilità rata (oggi e scenari futuri)
- lettura tecnica di TAN/TAEG, spread, cap e costi accessori
- preparazione del dossier per presentarti in modo solido agli istituti
👉 Prenota una consulenza e trasformiamo la scelta “fisso o variabile” in una decisione sicura, misurabile e difendibile.

