
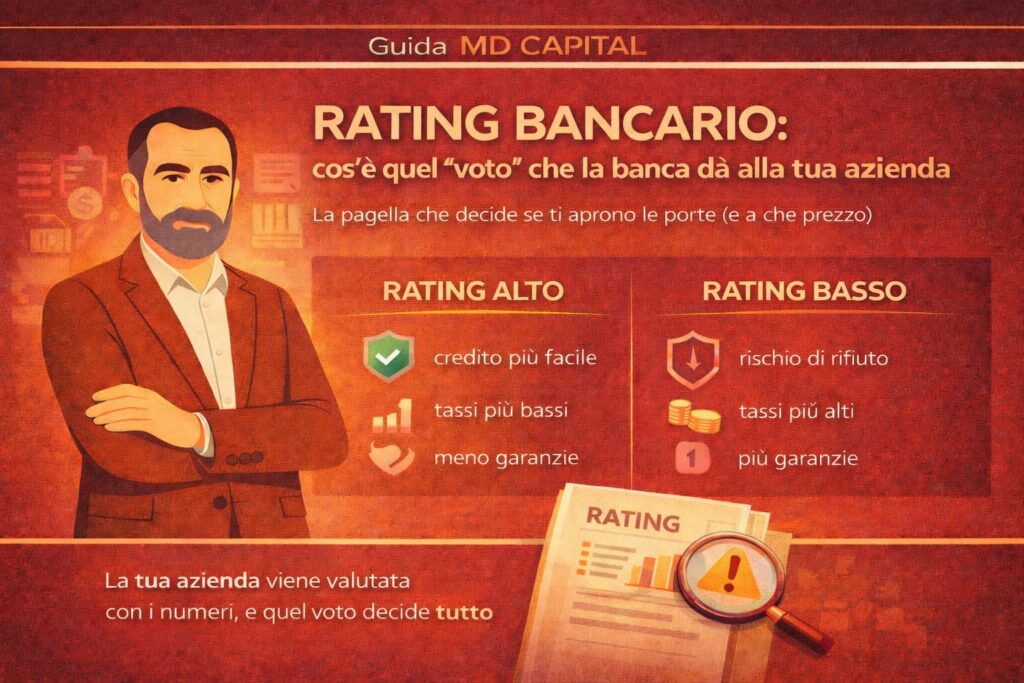
La pagella che decide se ti aprono le porte (e a che prezzo)
Se hai un’azienda e ti è capitato di chiedere un finanziamento, prima o poi hai sentito questa frase (magari detta in modo elegante, magari no): “La sua posizione non rientra nei parametri”. Traduzione: il tuo rating bancario non è abbastanza buono.
E qui scatta la frustrazione tipica di chi fa impresa: “Ma io lavoro, fatturo, pago.” “Ma ho clienti storici.” “Ma ho sempre onorato gli impegni.”
Tutto vero. Solo che la banca ragiona in un altro modo: ragiona per rating.
Il rating bancario è, di fatto, il voto che il sistema bancario assegna alla tua azienda. E quel voto determina due cose, molto concrete:
- Se ti daranno i soldi
- A quale costo (tasso, garanzie, condizioni)
In questo articolo vediamo cos’è davvero il rating bancario, perché nasce (spoiler: c’entrano Basilea e la gestione del rischio), quali parametri guardano le banche, come un voto alto ti fa risparmiare soldi e come un voto basso può chiuderti tutte le porte.
Partiamo dalla semplificazione più utile: il rating è una pagella
Il rating bancario è la valutazione sintetica del rischio della tua impresa. In parole povere, la banca si chiede:
“Se presto soldi a questa azienda, qual è la probabilità che non me li restituisca?”
E per rispondere non usa sensazioni. Usa numeri, dati andamentali, storico dei rapporti, informazioni di sistema (es. Centrale Rischi).
Il risultato è un punteggio, un livello, una classe. Chiamalo come vuoi, ma la sostanza è questa:
👉 rating alto = azienda affidabile
👉 rating basso = azienda rischiosa
E nel mondo bancario “rischioso” significa: tassi più alti, più garanzie richieste, più limiti, più no.
Perché esiste il rating: Basilea e le regole del gioco
Qui entra in scena Basilea (senza farla diventare una lezione universitaria).
Con gli accordi di Basilea (Basilea II, III e aggiornamenti successivi), alle banche è stato chiesto di:
- misurare meglio il rischio
- accantonare capitale in base al rischio
- evitare credito “a sensazione”
In pratica, lo Stato e i regolatori hanno detto alle banche: “Se presti a un’azienda rischiosa, devi mettere da parte più capitale. Quindi ti costa di più.”
E indovina cosa fa la banca? Oppure non presta, oppure presta ma si tutela (tasso + garanzie + condizioni).
Quindi sì: Basilea non è un dettaglio tecnico. È la ragione per cui oggi il credito è molto più “matematico”.
Il concetto chiave: il rating non misura quanto sei bravo, misura quanto sei “finanziabile”
Qui serve chiarezza, perché è un punto che genera malintesi.
Il rating non ti giudica come imprenditore. Non misura la qualità del tuo prodotto. Non valuta la tua passione.
Misura:
- la capacità dell’azienda di generare cassa
- la stabilità dei flussi
- l’equilibrio finanziario
- la solidità patrimoniale
- l’affidabilità nel rapporto bancario
È un voto sulla tua “finanziabilità”, non sulla tua “bravura”.
Voto alto = soldi a tasso basso (e meno problemi)
Quando il rating è buono, succedono cose molto concrete:
- accesso al credito più facile
- spread più basso
- meno garanzie richieste
- più velocità di delibera
- più possibilità di negoziare
È come avere un curriculum impeccabile: quando vai al colloquio, parti già avanti.
Un rating alto non ti dà solo “più credito”. Ti dà credito migliore.
Voto basso = porte chiuse (o condizioni pesanti)
Quando il rating scende, succedono altre cose, altrettanto concrete:
- rifiuto del finanziamento
- richiesta di garanzie personali più pesanti
- riduzione di fidi e anticipi
- peggioramento delle condizioni su linee già esistenti
- blocchi anche su strumenti “semplici”
Ed ecco l’effetto domino: un voto basso non colpisce solo “la nuova richiesta”. Colpisce tutta la relazione bancaria.
Cosa guarda la banca per costruire il rating (i parametri base)
Qui entriamo nei parametri principali. Non sono uguali per tutte le banche, ma la logica sì.
1) Dati di bilancio (quantitativi)
La banca guarda i numeri e si fa domande precise: l’azienda è redditizia? Genera cassa? È troppo indebitata? Regge le rate?
Indicatori tipici (senza fare terrorismo): margini (EBITDA/MOL), indebitamento complessivo, rapporto PFN/EBITDA, DSCR (capacità di sostenere il debito), equilibrio tra breve e medio-lungo.
Non serve conoscere ogni formula. Serve sapere che esistono e pesano.
2) Andamentale bancario (come usi i soldi della banca)
Qui molti cadono dal pero.
La banca non guarda solo cosa scrivi nel bilancio. Guarda come ti comporti ogni mese: fido sempre pieno? Sconfinamenti frequenti? Rientri regolari? Anticipi fatture “a rotazione” o “a saturazione”?
Il tuo conto corrente racconta la verità prima del bilancio.
3) Centrale Rischi e informazioni di sistema
Se in Centrale Rischi risultano tensioni, anomalie, utilizzi disordinati… il rating ne risente.
Ed è per questo che diciamo sempre: 👉 la Centrale Rischi è la pagella ufficiale, il rating è il voto “interpretato” dalle banche.
4) Qualitativo (settore, governance, struttura)
Questa parte pesa meno dei numeri, ma pesa: settore rischioso o stabile, concentrazione clienti, dipendenza da un solo fornitore, presenza di un piano credibile, organizzazione interna.
Una microimpresa può avere rating buono. Ma deve dimostrare ordine e sostenibilità.
Il punto che ti interessa davvero: si può migliorare il rating?
Sì. E qui arriva la parte più utile: il rating non è una sentenza. È una fotografia che si aggiorna. E molte leve sono “governabili”, se sai cosa stai facendo.
Esempi pratici:
- riequilibrare il breve con strumenti coerenti
- trasformare anticipi/fidi in finanziamenti più sostenibili
- ridurre saturazione delle linee
- migliorare marginalità (anche piccole correzioni pesano)
- presentare un dossier chiaro e credibile
Il problema? Molti provano a migliorare il rating a caso. E quando si lavora a caso, si spreca tempo. E il tempo, in banca, costa.
Vuoi sapere qual è il tuo rating “reale” e cosa lo sta abbassando?
Molti imprenditori scoprono di avere un rating basso solo quando ricevono un rifiuto.
In MD Capital ti aiutiamo a capire prima come ti legge la banca e quali leve puoi migliorare, senza improvvisare.
Cosa facciamo concretamente:
- analisi di bancabilità e lettura bancaria
- verifica di Centrale Rischi e andamentali
- valutazione sostenibilità del debito e struttura del credito
- preparazione dossier e supporto negoziazione
👉 Richiedi un check di bancabilità con MD Capital: ti diciamo cosa sta pesando sul rating e cosa puoi fare subito.
Gli errori che distruggono il rating (senza che tu te ne accorga)
Ecco i classici “killer silenziosi”:
1) Usare il breve per finanziare investimenti
Fido e anticipi non devono comprare macchinari. Se lo fai, il conto resta sempre in tensione e il rating peggiora.
2) Tenere il fido sempre pieno
È come dire alla banca: “Io non respiro senza di te.”
3) Non pianificare il fabbisogno finanziario
Chiedere credito quando sei già con l’acqua alla gola è il modo migliore per ricevere no.
4) Presentare documenti confusi
La banca non “indovina”. Se non capisce, si protegge.
5) Ignorare la Centrale Rischi
Un’anomalia lì pesa più di molte righe di bilancio.
Come si “traduce” un rating migliore in soldi risparmiati
Qui facciamo un esempio semplice.
Se una banca ti presta 100.000 euro e ti applica:
- 8% perché rating basso
- oppure 5% perché rating buono
la differenza è: 3.000 euro l’anno su 100.000 (a spanne, senza complicare). Su più anni diventa molto di più, e spesso si somma a commissioni e garanzie aggiuntive.
Quindi sì: migliorare il rating non è “teoria”. È denaro reale.
Il lavoro di MD Capital: trasformare la banca da ostacolo a interlocutore
Per trasparenza: MD Capital non eroga credito. MD Capital lavora sulla struttura.
In pratica, rendiamo l’impresa più leggibile, più sostenibile, più difendibile in banca.
E quando l’azienda “parla la lingua bancaria”, cambia tutto: meno attrito, più credibilità, più negoziazione, più possibilità.
Cosa devi davvero ricordare sul rating bancario
✔ Il rating bancario è il voto che la banca assegna alla tua azienda
✔ Quel voto decide se ottieni credito e a che costo
✔ Il rating non giudica quanto sei bravo, ma quanto sei finanziabile
✔ Nasce da regole precise (Basilea) e da modelli di gestione del rischio
✔ Un rating alto significa:
- più accesso al credito
- tassi più bassi
- meno garanzie
- più potere negoziale
✔ Un rating basso significa:
- rifiuti
- condizioni pesanti
- riduzione delle linee
- tensioni su tutta la relazione bancaria
✔ Il rating si costruisce su:
- numeri di bilancio
- comportamento bancario
- Centrale Rischi
- coerenza della struttura finanziaria
✔ Fidi sempre pieni, uso disordinato del breve e assenza di pianificazione lo distruggono senza che te ne accorga
✔ Il rating si può migliorare, ma non con improvvisazione
✔ La banca non premia la speranza: premia metodo, struttura e sostenibilità
Vuoi migliorare il tuo rating bancario e pagare meno il credito?
Se oggi il credito ti costa troppo (o non arriva proprio), non è detto che il problema sia “la banca cattiva”. Spesso è un problema di lettura: rating, Centrale Rischi, struttura del debito e documentazione.
In MD Capital ti aiutiamo a:
- aumentare la tua bancabilità
- correggere gli errori che abbassano il rating
- strutturare richieste coerenti (importo, durata, garanzie)
- preparare dossier e negoziare con gli istituti
👉 Prenota una consulenza con MD Capital e trasformiamo il rating in una leva, non in una condanna.

