
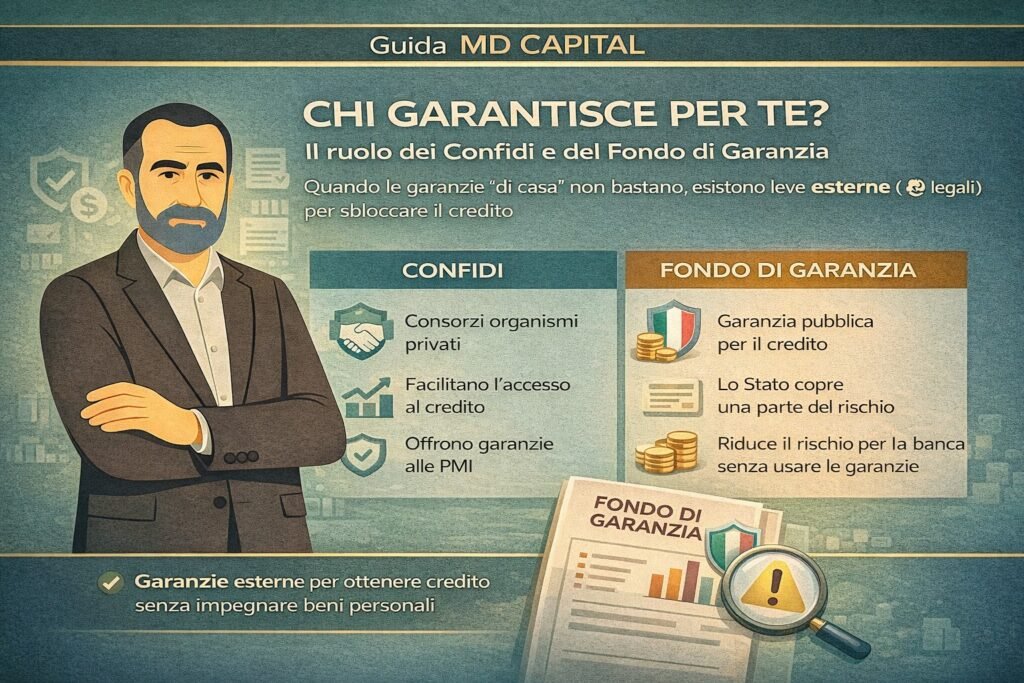
Quando le garanzie “di casa” non bastano, esistono leve esterne (e legali) per sbloccare il credito
Se sei un imprenditore, una microimpresa o una PMI, prima o poi ti sei sentito dire una frase del genere: “L’operazione è interessante… ma servono garanzie”. Ed è lì che molti si bloccano. Perché “garanzie” nella testa di chi fa impresa spesso significa una cosa sola: ipoteca, beni personali, firme, patrimonio. In altre parole: esporsi.
La buona notizia è che non sempre devi “metterci la casa” per ottenere credito. In Italia esistono due grandi strumenti che servono proprio a questo: il Fondo di Garanzia per le PMI (MCC) e i Confidi. Non sono magie, non sono scorciatoie, e soprattutto non sostituiscono la bancabilità. Ma possono fare una differenza enorme quando:
- hai poche garanzie proprie
- vuoi evitare di impegnare beni personali oltre il necessario
- vuoi rendere l’operazione più “digeribile” per la banca
- vuoi migliorare condizioni, importi o tempi di delibera
In questo articolo li spieghiamo in modo chiaro: cosa sono, come funzionano, quando convengono e quali errori evitare.
Partiamo dal punto chiave: perché la banca chiede garanzie
La banca non chiede garanzie perché “non si fida di te come persona”. Le chiede perché deve gestire rischio, regole interne, rating, accantonamenti e vincoli prudenziali. Tradotto: deve dimostrare che il credito è sostenibile anche se qualcosa va storto.
Quindi quando senti “servono garanzie”, in realtà la banca sta dicendo:
- il tuo profilo di rischio (oggi) non basta a coprire l’operazione
- o l’operazione è corretta, ma serve un “ammortizzatore” esterno
- o la banca può farla, ma con condizioni peggiori… a meno che tu non migliori la copertura
Ed è qui che entrano in campo garanzie esterne: soggetti terzi che “coprono” una parte del rischio.
Due strade, una logica: Confidi e Fondo di Garanzia
1) Fondo di Garanzia per le PMI (MCC)
È una garanzia pubblica che, in sintesi, riduce il rischio per la banca. Lo Stato non ti regala soldi: garantisce una parte dell’esposizione, rendendo più probabile l’ok e (spesso) migliorando la trattativa su condizioni e richieste di garanzie aggiuntive.
2) Confidi
Sono consorzi/organismi che nascono per facilitare l’accesso al credito delle imprese. Possono offrire garanzie, supporto istruttorio, accompagnamento e, in alcuni casi, anche servizi di valutazione e pre-analisi.
L’obiettivo comune è lo stesso:
Rendere il credito più “bancabile” agli occhi dell’istituto.
Il Fondo di Garanzia: cos’è davvero (e cosa NON è)
Il Fondo di Garanzia per le PMI viene spesso raccontato male. C’è chi lo vende come “credito facile” o “finanziamenti garantiti”. Attenzione: comunicazione pericolosa.
Il Fondo è:
- una garanzia pubblica a sostegno del credito
- uno strumento che può coprire una parte dell’operazione
- un “moltiplicatore” di accesso al credito per chi ha meno asset da offrire
Il Fondo NON è:
- un finanziamento erogato dallo Stato
- una promessa di approvazione automatica
- un bypass del merito creditizio
La banca, anche con garanzia MCC, continua a valutare:
- sostenibilità delle rate
- bilanci e flussi di cassa
- Centrale Rischi e comportamento
- coerenza dell’operazione (durata/uso dei fondi)
La garanzia aiuta, ma non sostituisce l’azienda.
Novità gennaio 2025: il Fondo si estende anche alle MidCap
Un’informazione rilevante se sei un’azienda un po’ più strutturata: da gennaio 2025, il Fondo di Garanzia è stato esteso alle MidCap, cioè aziende fino a 499 dipendenti (in precedenza era riservato alle PMI, fino a 250 dipendenti).
Questo ampliamento è importante per chi si trova “sul confine”: un’azienda con 300 dipendenti, che prima non poteva accedere al Fondo, adesso sì (previa autorizzazione UE in alcuni casi specifici).
I requisiti rimangono gli stessi:
- DURC regolare
- Regolarità fiscale
- Non in procedure concorsuali
Ma ora lo strumento copre una platea più ampia di aziende.
Attenzione: le percentuali di copertura sono cambiate a gennaio 2025
Una cosa importante da sapere: il Fondo ha subito una rimodulazione a gennaio 2025 sulle percentuali di garanzia.
Attualmente (2025), la copertura è:
- 80% per operazioni di investimento (macchinari, attrezzature, tecnologia, ristrutturazioni)
- 80% per startup (imprese molto giovani)
- 50% per operazioni di liquidità o circolante — ridotto dal precedente 55-60%
Questa riduzione sulla liquidità è recente (gennaio 2025) e rilevante per la tua scelta: se hai bisogno di liquidi, il Fondo MCC diretto copre il 50%. Ma se passi attraverso un Confidi autorizzato, puoi tornare all’80% anche sulla liquidità (con commissioni applicate dal Confidi stesso). Questo è un punto non secondario nella strategia: Fondo diretto 50% sulla liquidità, oppure Confidi 80% sulla liquidità ma con un intermediario?
In che modo la garanzia pubblica “aiuta” davvero
In pratica, una garanzia esterna può:
- Aumentare la probabilità di delibera
Quando la banca vede copertura esterna, vede rischio ridotto. Questo può trasformare un “no” in un “sì”, oppure un “forse” in un “procediamo”. - Ridurre le garanzie personali richieste
Non sempre, non automaticamente, ma spesso sì: se una quota del rischio è coperta da MCC o Confidi, la banca potrebbe richiedere meno firme, meno fideiussioni, meno vincoli. - Migliorare condizioni
Tasso, durata, importo, commissioni, struttura. Non è garantito, ma la leva negoziale cresce se l’operazione è più solida e più “coperta”. - Accorciare tempi e richieste documentali
Qui dipende molto da banca e pratica, ma una struttura ben impostata con garanzia può rendere il processo più lineare (non più “facile”: più lineare).
I limiti concreti: quanto puoi chiedere davvero
Quando dico “garanzia”, è bene sapere gli importi massimi che il Fondo può coprire:
Limite massimo per impresa: fino a 5 milioni di euro totali di garanzia nel corso del tempo.
Per singola operazione:
- 100.000 euro massimi se l’operazione è intermediata da un Confidi autorizzato (questa è una “operazione ridotta”)
- 40.000 euro massimi se richiedi la garanzia MCC direttamente dalla banca, senza Confidi (“operazione ridotta” senza intermediario)
- Importi superiori hanno procedure diverse e, in teoria, possono arrivare fino ai limiti complessivi della PMI, ma richiedono valutazioni più approfondite
Questi limiti non sono capricci: riflettono il fatto che il Fondo gestisce risorse pubbliche e scandisce in modo conservativo. Per operazioni piccole e “rapide” (sotto i 100k con Confidi), il processo è più snello. Per operazioni più grandi, entra in campo una valutazione differenziata.
Confidi: chi sono e perché esistono
I Confidi (consorzi di garanzia collettiva fidi) nascono da un’idea semplice: fare massa critica. Un’impresa da sola ha poco peso; tante imprese insieme, organizzate, diventano più “credibili” e possono:
- ottenere condizioni migliori
- presentare garanzie collettive
- accompagnare l’impresa nella richiesta
- ridurre l’asimmetria informativa con la banca
Un Confidi serio non è un “timbro”. È un soggetto che:
- valuta l’impresa
- struttura l’operazione
- rilascia (quando previsto) una garanzia
- e spesso aiuta a dialogare con gli istituti
Confidi autorizzati 2025: quale vantaggio concreto
Qui è importante una distinzione: non tutti i Confidi hanno lo stesso ruolo. I Confidi autorizzati (cioè riconosciuti dal sistema e che operano con garanzia pubblica) hanno caratteristiche specifiche nel 2025:
Copertura differenziata: Se la tua operazione passa attraverso un Confidi autorizzato, la percentuale di garanzia è:
- 80% anche per operazioni di liquidità (mentre MCC diretto offre solo 50% sulla liquidità)
- 80% per investimenti (come per MCC diretto)
Questo è rilevante: se hai bisogno di 100.000 euro di giro operativo e scegli il Confidi, ottieni l’80% di garanzia. Se lo chiedi direttamente alla banca con MCC, ottieni il 50%. La differenza è significativa per la banca: rischio minore = condizioni potenzialmente migliori per te.
Commissioni 2025 – novità per le microimprese: Sempre a gennaio 2025, per le microimprese (fino a 10 dipendenti, fatturato ≤2 mln), il Confidi autorizzato applica commissioni azzeramento sulla garanzia. Per PMI più grandi, le commissioni ci sono (circa 0,5-1% annuo), ma sono contenute.
Ruolo evoluto del Confidi: Non è più solo un “garante”. I Confidi nel 2025 si stanno posizionando come partner strategici: offrono consulenza pre-istruttoria, aiutano a strutturare il dossier, accompagnano il dialogo con la banca, talvolta offrono anche servizi di valutazione della sostenibilità.
MCC vs Confidi: quali differenze contano per l’imprenditore
Senza entrare in tecnicismi inutili, ecco la differenza pratica:
- MCC = garanzia pubblica, spesso attivata tramite la banca o tramite soggetti abilitati, con regole e criteri specifici.
- Confidi = soggetto “ponte” tra impresa e banca, che può offrire garanzia e supporto, e in alcuni casi lavorare in combinazione con la garanzia pubblica.
In molti casi, Confidi e MCC non sono alternativi. Possono essere complementari, a seconda della struttura dell’operazione e delle prassi dell’istituto.
“Io non ho garanzie”: cosa significa davvero?
Questa frase va decodificata, perché può voler dire molte cose:
- non ho immobili da ipotecare
- non voglio firmare fideiussioni personali
- ho un’impresa giovane o con bilanci leggeri
- ho poca patrimonializzazione
- ho già garanzie impegnate altrove
Qui è dove Confidi e MCC diventano particolarmente rilevanti: aiutano a compensare la mancanza di asset, ma chiedono in cambio una cosa:
Coerenza e sostenibilità dell’operazione
Se l’operazione sta in piedi, le garanzie esterne possono “sbloccarla”. Se non sta in piedi, nessuna garanzia dovrebbe forzarla: sarebbe solo rinviare il problema.
Le tre domande che la banca si fa sempre (garanzia o non garanzia)
Quando presenti una richiesta di credito, la banca ragiona (più o meno) così:
- Riesce a rimborsare?
Il cash flow copre la rata, con margine? - È coerente?
Breve per il circolante, medio-lungo per investimenti. Importo e durata hanno senso? - Se qualcosa va storto, chi copre?
Qui entrano garanzie personali, statali, Confidi, assicurazioni, pegni, ipoteche.
Se rispondi bene a 1 e 2, la 3 diventa molto più “gestibile”. E spesso, con 1 e 2 forti, la garanzia pubblica o Confidi è la leva che completa il quadro.
Vuoi capire quale garanzia ti serve davvero (e come presentarla bene)?
Molti imprenditori cercano “la garanzia” come se fosse un modulo da allegare. In realtà la differenza la fa la struttura della richiesta: importo, durata, uso dei fondi, sostenibilità, Centrale Rischi, dossier.
In MD Capital ti affianchiamo per:
- analizzare la tua bancabilità e la lettura bancaria della tua impresa
- capire se ha senso attivare MCC e/o un Confidi
- impostare un dossier di credito coerente e credibile
- supportarti nella negoziazione con la banca (condizioni, garanzie, durata)
👉 Richiedi un check di bancabilità: prima mettiamo a fuoco i numeri, poi scegliamo la garanzia giusta. Non il contrario.
Come si “attiva” una garanzia pubblica, in parole semplici
Senza entrare nelle procedure specifiche di ogni banca (che cambiano), il flusso logico è questo:
- Definizione dell’operazione
Quanto chiedi, per cosa, per quanto tempo, con quale piano di rimborso. - Valutazione preliminare dell’impresa
Bilanci, andamento, Centrale Rischi, debiti già in essere, sostenibilità. - Scelta della leva di garanzia
MCC, Confidi, o mix. Non per moda: per logica. - Istruttoria
Qui conta tantissimo la qualità della documentazione: un dossier ordinato può risparmiare settimane. - Delibera e contrattualizzazione
La garanzia accompagna l’operazione, ma il contratto lo firmi con la banca.
Nota importante: i dettagli cambiano spesso (soglie, percentuali, procedure). È un motivo in più per non “fai da te” se l’operazione è importante: non perché sia impossibile, ma perché un errore formale o una scelta sbagliata di struttura può costare tempo e rating.
Garanzie personali: quando entrano e perché non vanno demonizzate
Parliamoci chiaro: la fideiussione personale fa paura. Ma demonizzarla sempre è un errore.
La garanzia personale è, per la banca, un segnale:
- di allineamento (ci metti la firma, quindi credi nel progetto)
- di tutela aggiuntiva
- di riduzione del rischio
Il problema non è “firmare”. Il problema è firmare:
- senza capire cosa stai firmando
- senza misurare sostenibilità della rata
- senza un piano di uscita
- senza aver usato prima le leve pubbliche disponibili
La strategia sana è questa:
Prima struttura bene l’operazione. Poi riduci al minimo le garanzie personali.
E qui MCC/Confidi aiutano.
Gli errori più comuni quando si parla di MCC e Confidi
1) Pensare che la garanzia “risolva tutto”
No. Se l’impresa non regge la rata, non regge. La garanzia può sbloccare la porta, ma non può rendere sostenibile ciò che non lo è.
2) Richiedere importi “a sensazione”
Il credito non è un desiderio: è una struttura. Importo e durata devono essere coerenti.
3) Presentarsi con documentazione confusa
Il credito è fiducia, e la fiducia si costruisce anche con ordine: bilanci, andamentali, spiegazione d’uso dei fondi, scenario.
4) Usare strumenti di breve per investimenti
Fido e anticipi non devono finanziare macchinari o ristrutturazioni. Se sbagli qui, la Centrale Rischi “parla” contro di te.
5) Non considerare l’impatto sulla Centrale Rischi
Ogni linea di credito, garantita o no, entra nella lettura complessiva. Se accumuli strumenti senza strategia, il sistema bancario vede tensione.
“C’è lo Stato che aiuta”: sì, ma tu devi fare la tua parte
La finalità di questo articolo è rassicurarti, ma senza venderti favole.
Sì: esistono leve pubbliche e consortili che possono aiutare chi non ha grandi garanzie proprie.
Sì: MCC e Confidi possono fare la differenza tra un “no” e un “sì”.
Sì: possono ridurre la pressione sulle garanzie personali.
Ma la parte “non negoziabile” resta:
- la sostenibilità economico-finanziaria
- la coerenza della richiesta
- la qualità del dossier
- la gestione corretta del credito nel tempo
È esattamente qui che si gioca la bancabilità.
Il modo corretto di pensare alle garanzie: non come scudo, ma come leva
L’errore mentale tipico è pensare: “Mi serve una garanzia perché sono debole.”
La lettura corretta è: “Mi serve una garanzia per rendere l’operazione più efficiente.”
Una garanzia esterna ben usata può:
- aumentare velocità
- aumentare probabilità
- ridurre il costo complessivo (direttamente o indirettamente)
- liberare risorse e proteggere patrimonio personale
Quindi non è un marchio di fragilità: è spesso un segno di strategia.
In sintesi: cosa devi davvero ricordare su Confidi e Fondo di Garanzia
✔ La banca chiede garanzie per gestire il rischio, non per sfiducia personale
✔ MCC e Confidi non sostituiscono la bancabilità, la rafforzano
✔ Il Fondo di Garanzia è una garanzia pubblica, non un finanziamento automatico
✔ Nel 2025:
- fino all’80% di copertura per investimenti
- 50% sulla liquidità con MCC diretto
- 80% sulla liquidità passando da un Confidi autorizzato
✔ I Confidi non sono solo “timbri”: se ben scelti, strutturano l’operazione e accompagnano il dialogo con la banca
✔ Le garanzie esterne servono a: - aumentare la probabilità di delibera
- ridurre (non azzerare) le garanzie personali
- migliorare condizioni e struttura del credito
✔ Senza sostenibilità economico-finanziaria, nessuna garanzia regge
✔ L’errore più comune è cercare la garanzia prima di aver strutturato bene importo, durata e uso dei fondi
✔ Le garanzie vanno pensate come leva strategica, non come scudo di emergenza
✔ La sequenza corretta è sempre:
numeri → struttura → garanzia → negoziazione
Cosa fa MD Capital in questi casi (in modo concreto)
Per coerenza e trasparenza: MD Capital non eroga credito e non “vende garanzie”. Il nostro lavoro è preparare e strutturare l’impresa perché la banca possa dire sì alle condizioni migliori possibili, usando gli strumenti corretti.
Nella pratica, lavoriamo su:
- analisi della situazione (numeri + Centrale Rischi)
- scelta dello strumento (breve vs medio-lungo)
- strutturazione delle garanzie (pubbliche/consortili/personali, dove sensato)
- dossier e storytelling finanziario (la banca deve capire subito)
- accompagnamento nella negoziazione (spread, durata, garanzie richieste, covenant)
Vuoi usare MCC o Confidi per ottenere credito senza farti schiacciare dalle garanzie personali?
Se hai poche garanzie proprie, non significa che il credito sia impossibile. Significa che serve una strategia: numeri credibili, struttura coerente e garanzia esterna usata nel modo giusto.
In MD Capital ti aiutiamo a:
- capire se hai i requisiti di bancabilità per l’operazione
- impostare correttamente importo, durata e utilizzo fondi
- valutare l’attivazione di garanzie pubbliche (MCC) e/o Confidi
- costruire un dossier che “parla la lingua” della banca
- negoziare condizioni e garanzie richieste
👉 Prenota una consulenza con MD Capital e trasformiamo la mancanza di garanzie proprie in un’operazione strutturata, sostenibile e difendibile.

